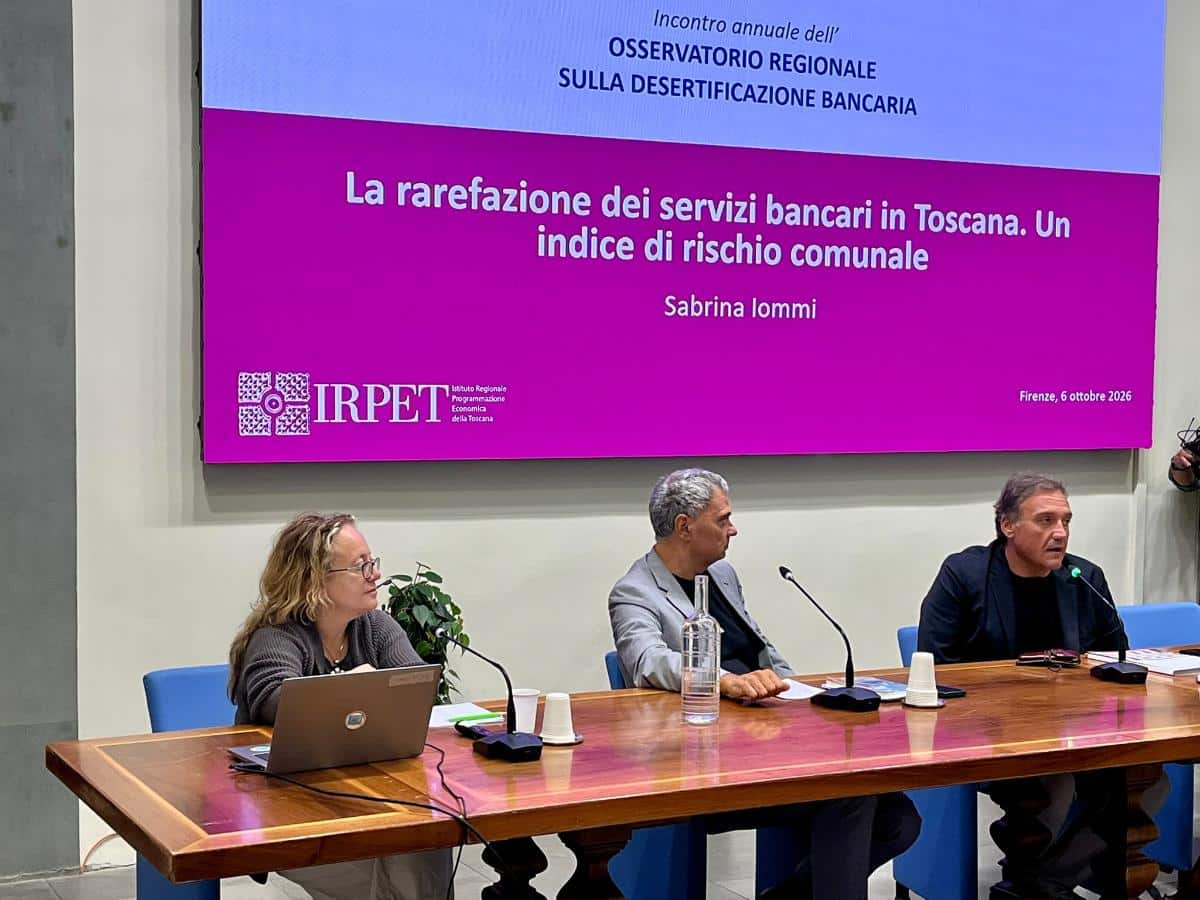
Gli sportelli bancari in Toscana son passati da 2.541 nel 2008 a 1.410 nel 2025: una diminuzione del 44,5%, avvenuta nell’arco di 17 anni, in linea con quello nazionale e dell’area euro. Le criticità maggiori riguardano oltre cento comuni toscani, situati in aree interne o periferiche ed in contesti produttivi di piccole dimensioni. Sono alcuni dei punti salienti evidenziati nel rapporto IRPET sulla rarefazione dei servizi bancari, presentato oggi a Palazzo Strozzi Sacrati.
Sono 31 i comuni senza sportelli bancari
A livello nazionale, nel periodo 2008-2025, gli sportelli bancari sono passati da 34.146 a 19.140, una riduzione che si avvicina al 44%. In Toscana, nello stesso periodo, la riduzione in termini percentuale è identica, ma la contrazione è stata particolarmente intensa tra il 2015 e il 2025, con gli sportelli diminuiti da 2.265 a 1.410, mentre sono cresciuti i comuni privi di sportello, da 12 a 31, e quelli con un solo sportello, da 39 a 58.
Lo studio, oltre a contare le chiusure, punta soprattutto a individuare i territori dove la perdita del presidio fisico incontra una domanda locale più fragile o meno capace di usare canali alternativi, come home banking e app. La digitalizzazione ha infatti compensato l’accesso ai servizi di base, ma non per tutti: anziani, residenti in case sparse e micro imprese restano più esposti, anche sul fronte del credito e della nascita di nuove imprese.
“Non è un fenomeno che riguarda solo le aree periferiche o montane – ha commentato il presidente della Toscana Eugenio Giani -, coinvolge anche quelle che vedono la presenza di piccole attività industriali e manifatturiere, dove una presenza fisica della banca potrebbe rivelarsi utile. Abbiamo istituito più di un anno fa l’Osservatorio regionale sulla desertificazione bancaria per monitorare il fenomeno ed analizzare l’impatto sui territori e individuare soluzioni a tutela di cittadini e imprese. La politica però non può incidere sulle scelte commerciali di istituti privati, ma può tenere alta l’attenzione dell’opinione pubblica. In Toscana, rispetto ad altre regioni, la presenza resta abbastanza diffusa, ma la digitalizzazione dei servizi avanza in modo inesorabile, modificando radicalmente le abitudini degli utenti abituati ad un contatto fisico, soprattutto le persone anziane”.
“La banca – ha detto l’assessore a economia, turismo e agricoltura Leonardo Marras – non è soltanto il luogo in cui si svolgono operazioni: per le famiglie e, in particolare, per le micro e piccole imprese è anche un presidio di relazione e un interlocutore importante per l’accesso al credito. La digitalizzazione è una grande opportunità, ma deve accompagnarsi a servizi capaci di rispondere alle diverse condizioni dei territori e delle persone. Il rapporto IRPET ci offre una base di conoscenza concreta per individuare le soluzioni più adatte: servizi mobili o condivisi dove pesa la distanza, assistenza e formazione digitale dove gli utenti sono più fragili. Dobbiamo lavorare insieme al sistema bancario e alle comunità locali per mantenere un accesso effettivo ai servizi essenziali in tutta la Toscana”.
Criticità in 109 comuni
Le criticità maggiori riguardano 109 comuni, il 40% del totale, dove però vive soltanto quasi il 12% della popolazione e vi è insediato il 9% delle imprese./mark]
Le aree considerate più a rischio sono quelle dove il presidio debole si somma a popolazione anziana e dispersa (Lunigiana, Garfagnana, Montagna pistoiese, Casentino, Valtiberina, Amiata, Val d’Orcia, Maremma interna) e quelle intermedie e produttive, dove lo sportello c’è ma è sottodimensionato rispetto a residenti e imprese (Valdinievole, Valbisenzio, Piana pratese, Media Valle del Serchio, Valdarno). Le province più esposte sono Massa-Carrara, Lucca e Pistoia; Prato è un caso a sé, senza isolamento fisico ma con una forte sproporzione tra domanda e offerta. Le maggiori fragilità riguardano un gruppo di 38 comuni (1,9% della popolazione), deficitari in tutte e tre le dimensioni, soprattutto in Garfagnana, Casentino, Valtiberina e Amiata.
Il report si conclude con alcune indicazioni in termini di possibili misure attuabili, suggerendo non tanto la riapertura di filiali fisiche ovunque, secondo il vecchio modello di business, quanto piuttosto la messa a disposizione di un livello minimo di accesso ai servizi essenziali, con strumenti diversi per ogni profilo prevalente di fragilità territoriale: sportelli itineranti e presidi condivisi tra più banche o con altre istituzioni dove manca il presidio; rafforzamento selettivo della rete, soprattutto per alcuni servizi, dove l’offerta è sottodimensionata rispetto alla domanda di famiglie e imprese; educazione finanziaria e digitale e servizi di assistenza dove gli utenti sono più fragili.